Beim Feinkostladen Kassensystem entscheiden Sie zuerst, wer in Ihrem Laden rechtlich kassiert: die Thekenwaage, eine eigene Kasse oder beide. Daraus folgt alles Weitere, denn für die Hauptkasse gelten in Deutschland die Regeln des Kassengesetzes einschließlich TSE. Erst danach zählen drei praktische Prüfungen: Liest die Software die Etiketten Ihrer Waage richtig, zeigt sie die Marge bezogen auf die tatsächlich verkaufbare Menge, und lässt sich der Verlust vom Rindenanschnitt bis zum verdorbenen Antipasto nach Ursache erfassen? Was hier scheitert, scheidet aus, egal wie gut der Rest aussieht.
Dieser Beitrag richtet sich an Inhaberinnen und Inhaber, die Käse vom Laib schneiden, Oliven und Antipasti aus der Schale verkaufen und daneben Wein, Öl und Präsentkörbe im Regal haben. Er spart Funktionslisten aus und geht von dem aus, was an einer deutschen Feinkosttheke tatsächlich passiert.
Wer kassiert: die Waage, die Kasse oder beide?
In vielen Feinkostläden steht bereits eine leistungsfähige Bedienwaage auf der Theke, oft mit eigener Bonierung und mehreren Bedienerplätzen. Andere arbeiten mit einer Etikettenwaage und einer Kasse daneben. Wieder andere wiegen an einer einfachen Preisrechnungswaage und tippen den Betrag ein. Diese drei Aufbauten sind technisch, steuerlich und organisatorisch verschieden, und von der Antwort hängt ab, ob Sie überhaupt ein neues Kassensystem brauchen oder eigentlich nur eine fehlende Warenwirtschaft.
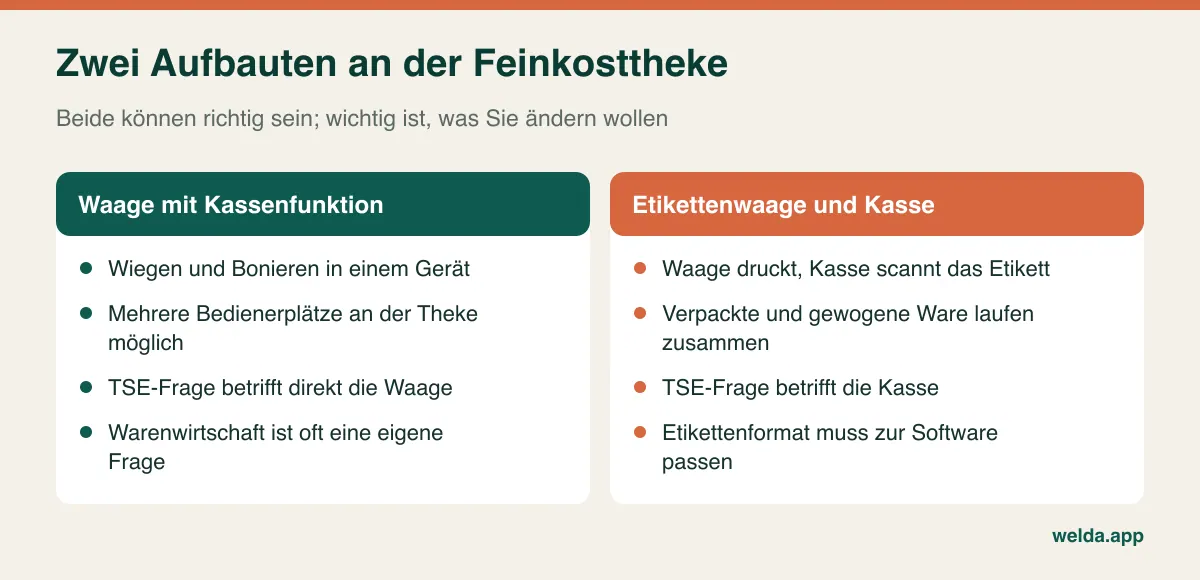
Fragen Sie sich ehrlich, was heute nicht funktioniert. Wenn die Waagenkasse sauber läuft und geprüft ist, Ihnen aber der Überblick über Bestand, Marge und Lieferantenschulden fehlt, ist der Austausch der Kasse womöglich der teuerste Weg zu einem einfachen Ziel. Wenn dagegen Kasse und Waage veraltet sind, oder die Bonierung ohnehin neu aufgesetzt werden muss, lohnt der Vergleich von Komplettlösungen eher. Wichtig ist, dass beide Fälle getrennt betrachtet werden, denn „Kassensystem“ und „Warenwirtschaft“ werden in Angeboten gern in einem Atemzug genannt.
Kassengesetz, TSE, Eichung: was vor der Produktwahl geklärt sein muss
Das Folgende ist eine allgemeine Orientierung und keine Rechts- oder Steuerberatung. Regeln und ihre Auslegung ändern sich. Was für Ihren Betrieb gilt, klären Sie mit Ihrer Steuerberatung und, bei Waagenfragen, mit dem Eichamt oder Ihrem Waagenservice.
- TSE und Kassengesetz: Elektronische Aufzeichnungssysteme mit Kassenfunktion müssen grundsätzlich durch eine zertifizierte technische Sicherheitseinrichtung geschützt sein (§ 146a AO, KassenSichV). Das kann auch eine Waage betreffen, wenn sie Kassenfunktion hat.
- Belegausgabe und Meldung: Hinzu kommen die Belegausgabepflicht und die Meldung elektronischer Aufzeichnungssysteme an das Finanzamt. Fragen Sie, was die jeweilige Lösung davon abdeckt und was bei Ihnen bleibt.
- GoBD und Aufbewahrung: Digitale Unterlagen sind in der Regel lange aufzubewahren und für eine Prüfung oder Kassennachschau bereitzustellen, auch nach einem Systemwechsel. Klären Sie vorab, wie Altdaten zugänglich bleiben.
- Steuersätze im Warenkorb: Ein Feinkostkorb mischt schnell verschiedene Steuersätze, etwa Lebensmittel und Wein. Vor-Ort-Verzehr und Catering können zusätzliche Fragen aufwerfen. Prüfen Sie, wie jeder Artikel seinen Satz erhält.
- Eichrecht und Grundpreis: Waagen im Verkauf unterliegen dem Mess- und Eichrecht einschließlich regelmäßiger Eichung; die Preisangabenverordnung verlangt bei loser Ware in der Regel den Grundpreis. Vor Eingriffen in die Waagenkonfiguration fragen Sie den Service, ob das eichrelevant ist.
- Lebensmittelinformation: Für lose Ware, etwa an der Antipasti-Theke, müssen unter anderem Allergene verfügbar sein (LMIV, LMIDV). Das bleibt Ihre Aufgabe, unabhängig von der Software.
- E-Rechnung und DSGVO: Liefern Sie an Firmen oder Gastronomie, klären Sie die Anforderungen an E-Rechnungen. Kundenkonten mit Name und Einkaufshistorie sind personenbezogene Daten: nur Nötiges speichern, Zugriffe begrenzen und Konten ausgeschiedener Mitarbeitender sofort sperren.
Eine Konsequenz sollten Sie gleich ziehen: Lassen Sie sich von jedem Anbieter schriftlich geben, welche TSE eingesetzt wird, wer sich um ihren Ablauf kümmert, wie der Export aussieht und welche Pflichten bei Ihnen verbleiben. Eine mündliche Zusage hilft Ihnen bei einer Kassennachschau nicht weiter.
Was im Waagen-Etikett steckt
Ein Waagen-Etikett sieht aus wie ein normaler Barcode, trägt aber wechselnde Daten. Verbreitet ist bei EAN-13 ein Aufbau aus Präfix, Artikelnummer (PLU), Wertfeld und Prüfziffer. Das Wertfeld enthält je nach Einstellung der Waage das Gewicht oder den Betrag.
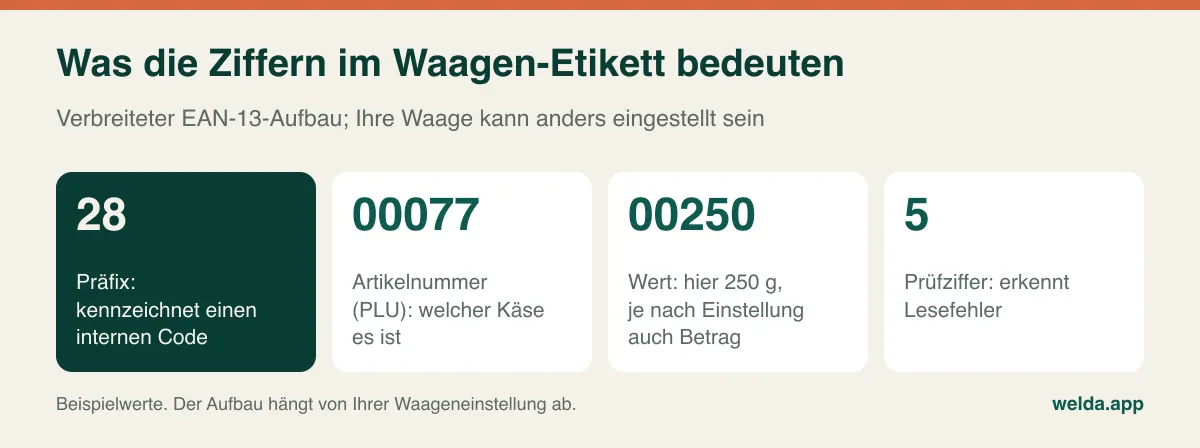
Für Ihren Bestand ist das keine Nebensache. Steht das Gewicht im Etikett, liest die Software die Menge direkt und bucht sie exakt ab. Den Betrag rechnet sie mit ihrem eigenen Preis aus. Stimmt dieser nicht mit dem Waagenpreis überein, passen Etikett und Bon nicht zusammen, und das fällt an der Kasse schnell auf. Steht dagegen der Betrag im Etikett, zahlt die Kundin, was aufgedruckt ist, doch die Software muss die Menge zurückrechnen: Betrag geteilt durch Kilopreis. Haben Sie den Preis für den Comté morgens an der Waage geändert und abends in der Software, bucht jedes Etikett dieses Tages eine falsche Menge ab. Das bemerkt niemand, bis die nächste Inventur nicht aufgeht.
Fragen Sie also nicht nur „Können Sie Waagen-Barcodes lesen?“, sondern: „Mit welchem Preis rechnen Sie den Betrag aus?“ oder „Mit welchem Preis rechnen Sie die Menge zurück?“ Mehr zu Anschlussarten und Barcode-Formaten finden Sie im Beitrag Kassensystem mit Waage.
Die Probe mit Ihrer eigenen Theke
Eine Vorführung mit Musterartikeln verrät nichts über Ihre Käsetheke. Nehmen Sie echte Etiketten Ihrer Waage mit und notieren Sie vorab zu jedem Artikel, Menge und Betrag. Dann wird gescannt und verglichen.
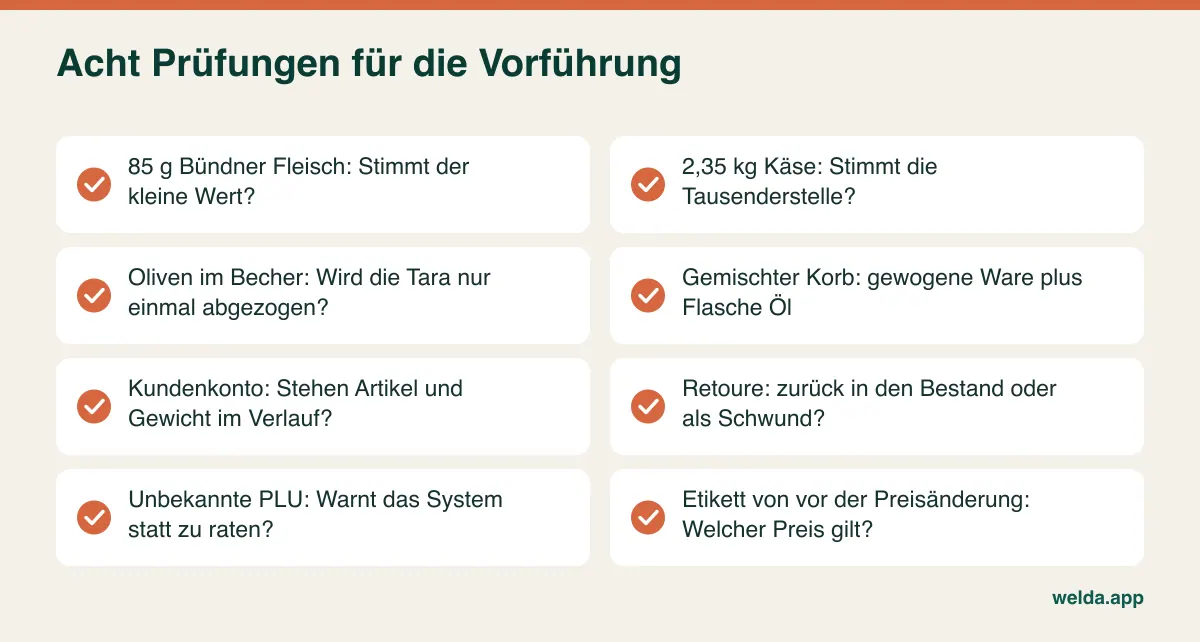
Besonders aufschlussreich sind die kleinen und die seltenen Fälle: 85 Gramm Bündner Fleisch decken Stellenfehler sofort auf, 2,35 Kilo Käse für ein Buffet zeigen, ob die Tausenderstelle stimmt. Oliven im Becher prüfen, ob die Tara richtig behandelt wird. Der gemischte Warenkorb mit zwei gewogenen Artikeln und einer Flasche Olivenöl zeigt, ob Einheiten und möglicherweise Steuersätze sauber zusammenfinden. Und das unbekannte Etikett zeigt, ob das System warnt oder stillschweigend einen falschen Artikel verbucht. Scheitert ein Test, lassen Sie sich Ursache und Lösung schriftlich geben, ebenso wer die Waage umstellt und ob dafür ein Serviceeinsatz anfällt.
Vom Laib zum Kilo: warum die Rechnung Ihre Marge beschönigt
Ein Parmesanlaib wird niemals mit dem Gewicht verkauft, das auf der Rechnung steht. Rinde, Anschnitt und Endstücke, Reifeverlust, Kostproben und gelegentlich verdorbene Ware verringern die verkaufbare Menge. Das folgende Beispiel rechnet deshalb mit „Einheiten“ statt mit Euro, sodass Sie eigene Werte einsetzen können.
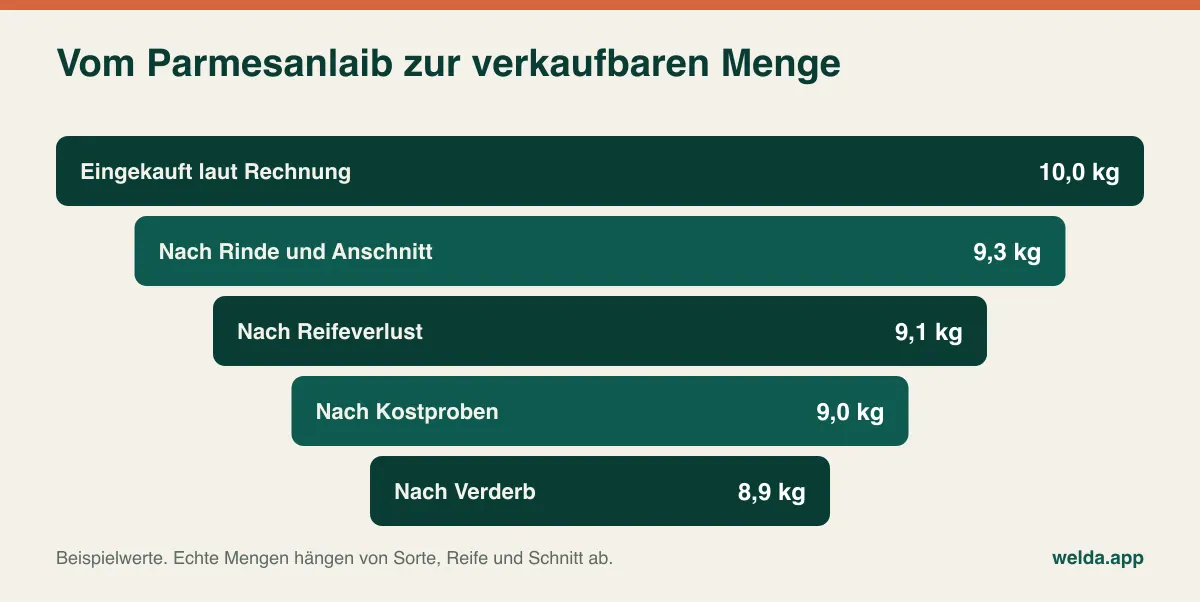
Aus diesen 8,9 Kilo ergibt sich der tatsächliche Einstandspreis. Die Rechnung selbst ist einfach, wird im Alltag aber kaum je gemacht:
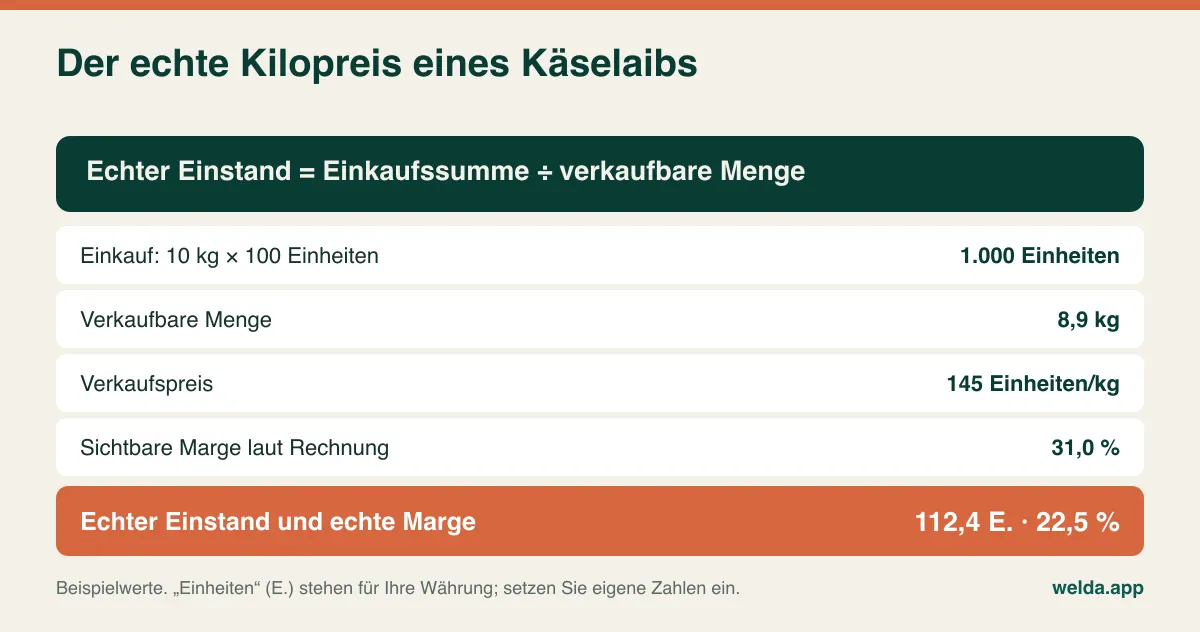
Die sichtbare Marge liegt bei 31,0 Prozent, die tatsächliche bei 22,5 Prozent. Der Verkaufspreis wirkt angemessen, die Kasse klingelt, und am Monatsende fehlt trotzdem etwas. Bei Dutzenden offener Artikel lässt sich ohne Messung nicht erkennen, wo die Lücke sitzt. Sie können sofort ohne Software anfangen: Wählen Sie drei Ihrer umsatzstärksten Käse, notieren Sie beim Anschnitt das Gewicht und zählen Sie am Ende die verkaufte Menge zusammen.
Von einer Warenwirtschaft dürfen Sie erwarten, dass sie Einkaufs- und Verkaufspreis je Kilo führt und die Marge je Artikel zeigt, auch sobald eine neue Lieferantenrechnung den Einkaufspreis verändert. Darüber hinaus sollten Sie die Berichtslogik kennen. Manche Systeme buchen Schwund aus dem Bestand aus, rechnen die Artikelmarge aber weiter mit dem Einkaufspreis. Das ist kein Fehler, nur eine Designentscheidung; wer sie nicht kennt, liest den Bericht zu optimistisch. Probieren Sie es in der Vorführung aus: Buchen Sie ein Kilo Schwund und schauen Sie, ob sich die Marge bewegt. Tut sie es nicht, betrachten Sie Schwund als eigenen Bericht und kalkulieren mit beiden Zahlen. Fragen Sie auch, wie der Einstand bei zwei Lieferanten mit unterschiedlichem Preis gebildet wird: letzter Einkaufspreis oder Durchschnitt?
Rinde, Reifung, Kostprobe: Schwund nach Ursache führen
Wer alles als „Schwund“ notiert, weiß zwar, wie viel fehlt, aber nicht, was zu tun ist. Fünf Ursachen führen zu fünf unterschiedlichen Entscheidungen.
| Ursache | Wo sie auftritt | Welche Entscheidung sie stützt |
|---|---|---|
| Rinde, Anschnitt, Endstücke | Hartkäse, Schinken, Salami | Kalkulation, Schnittart, Verwertung etwa als Reibekäse oder Abschnitt zum reduzierten Preis |
| Reifung und Austrocknung | Angeschnittene Stücke in der Theke | Verpackung, Zahl der offenen Laibe, Vorschnitt |
| Kostproben | Neue Sorten, Stammkundschaft | Ob Verkostung verkauft und bei welchen Artikeln eine Grenze sinnvoll ist |
| Verderb und Haltbarkeit | Antipasti, Salate, Weichkäse | Bestellmenge und Bestellrhythmus, frühzeitige Reduzierung vor dem MHD |
| Waagen- und Etikettenfehler | Falsche PLU, falsche Tara, Stoßzeit | Einweisung des Personals und Waageneinstellung |
Die Tara verdient eigene Aufmerksamkeit, weil der Fehler klein ist und sich täglich wiederholt. Beispiel: Ist die Tara eines Olivenbechers um 5 Gramm zu hoch eingestellt und verkaufen Sie 60 Becher am Tag, verschenken Sie täglich 300 Gramm Ware. Im umgekehrten Fall bezahlt die Kundschaft die Verpackung mit, und das ist auch ein rechtliches Risiko. Die Software löst das nicht, doch eine Wiederholungsdifferenz bei demselben Artikel führt Sie zur Waage.
Fragen Sie den Anbieter, ob sich beim Schwund eine Ursache auswählen lässt oder nur ein freier Text möglich ist. Freitext reicht für ein kleines Team, wenn alle dieselben fünf Begriffe verwenden. Klären Sie außerdem, wer Schwund buchen darf: Darf es jeder, kann sich auch ein nicht erfasster Verkauf hinter einer Abschreibung verstecken. Wie Sie Differenzen systematisch auswerten, zeigt der Beitrag zu Inventurdifferenzen im Einzelhandel.
Antipasti in Lake inventarisieren
Eine Feinkost-Inventur funktioniert nicht wie eine Regalzählung. Oliven wiegen mit Lake anders als abgetropft, ein Feta in der Dose hat Brutto- und Nettogewicht, ein angeschnittener Pecorino muss auf die Waage. Legen Sie die Regeln vor der ersten Zählung fest und hängen Sie sie aus, denn nur bei gleicher Methode sagt die Differenz etwas aus. Ändert sich die Methode, ist der Vergleich wertlos.
Nicht alles braucht denselben Rhythmus. Teure offene Ware, etwa Parmesan, Serrano oder Trüffelsalami, lohnt sich wöchentlich zu zählen, verpackte Ware wie Pasta und Öl deutlich seltener. Zählen Sie vor Ladenöffnung oder nach Ladenschluss und legen Sie Etiketten beiseite, die zwar gedruckt, aber noch nicht gescannt sind. Die gesetzliche Jahresinventur ersetzt das nicht; sie bleibt mit Ihrer Steuerberatung abzustimmen. Prüfen Sie in der Software, ob alter Bestand, neuer Bestand, Differenz und Datum sichtbar bleiben. Eine einmalige Abweichung ist ein Versehen, dieselbe Abweichung jede Woche ein Prozessproblem.
Präsentkorb und Weihnachtsgeschäft: der Härtetest für jede Warenwirtschaft
In keiner Zeit zeigt sich der Unterschied zwischen Prospekt und Alltag so deutlich wie in den Wochen vor Weihnachten. Ein Präsentkorb enthält Wein, Öl, Pasta, eingelegte Ware und eine Salami. Für die Kundin ist das ein Artikel, für den Bestand sind es sechs. Probieren Sie in der Vorführung, was passiert, wenn Sie einen Korb verkaufen. Gibt es Sets oder Stücklisten, die jede Komponente einzeln abbuchen? Falls nicht, müssen Sie die Inhalte einzeln scannen oder den Bestand von Hand korrigieren, was in kleiner Stückzahl vertretbar ist und bei hundert Firmenkörben nicht.
Auch eigene Produktion gehört hierher. Wer Antipasti selbst einlegt, Pesto ansetzt oder Aufstriche herstellt, verbraucht Zutaten und verkauft ein neues Produkt. Dafür braucht es eine Rezeptur- oder Produktionslogik, die nicht jede allgemeine Warenwirtschaft bietet. Firmenkunden wiederum möchten Rechnungen statt Bons, was je nach Anforderungen eine E-Rechnung bedeuten kann. Und die Weinabteilung bringt unter Umständen einen anderen Steuersatz mit. Prüfen Sie diese Fälle nicht erst im November, sondern in einer ruhigen Phase.
Stammkunden auf Rechnung und die vielen Lieferanten
Ein Feinkostladen hat oft nur wenige Lieferanten pro Warengruppe, aber viele Warengruppen: der Käseimporteur, der Weinhändler, die Hofkäserei, der italienische Großhändler. Mit jeder Rechnung ändern sich möglicherweise Einkaufspreise und offene Posten. Wird eine Lieferantenrechnung erfasst, sollten Bestand und Verbindlichkeit in einem Schritt mitlaufen, sonst bleibt früher oder später eine der beiden Seiten liegen.
Auf der Kundenseite gibt es die Kanzlei, die wöchentlich Käseplatten bestellt, das Restaurant nebenan und die Stammkundin, die am Monatsende zahlt. Streit beginnt mit dem Satz „So viel hatte ich nie“ und endet erst, wenn Datum, Artikel und Gewicht im Konto stehen. Praktische Hinweise dazu finden Sie im Beitrag zum digitalen Anschreibebuch. Besprechen Sie dabei mit Ihrer Steuerberatung, wie Verkäufe auf Kundenkonto belegt werden müssen. Der Abgleich am Abend gehört dazu: Wie Sie Bargeld, Kartenzahlungen und Offenposten sauber zusammenführen, beschreibt der Beitrag zum Tagesabschluss.
Angebote vergleichen: was wirklich Geld kostet
Zwei Gesamtsummen sagen wenig, wenn sie nicht dieselbe Arbeit abdecken. Stellen Sie allen Anbietern dieselben Fragen und lassen Sie sich die Antworten schriftlich geben.
| Kostenfaktor | Was Sie fragen sollten | Warum es zählt |
|---|---|---|
| Zahlungsmodell | Einmalig oder laufend? Sind Erhöhungen vorgesehen? | Die echten Kosten zeigen sich erst über Jahre |
| TSE und Kassenpflichten | Was ist enthalten, wer erneuert, wer meldet? | Häufig eine eigene Kostenposition |
| Nutzer und Filialen | Ändert eine Aushilfe oder Filiale den Preis? | Im Advent arbeiten mehr Hände mit |
| Waage und Service | Wer stellt Etiketten um, wer zahlt den Serviceeinsatz? | Ohne lesbare Etiketten steht alles |
| Datenübernahme | Sind Artikel, PLU und offene Salden enthalten? | Falsche PLU wirken direkt im Bestand |
| Verbrauchsmaterial | Etikettenrollen, Scanner, Bondrucker: wer stellt sie? | Läuft unabhängig von der Software weiter |
| Schulung und Support | Auch für neue Kräfte? Zu welchen Zeiten? | Kritisch sind Samstage und Vorfesttage |
| Ausstieg und Archiv | In welchem Format kommen Sie an Ihre Daten? | Wichtig für Aufbewahrung und den nächsten Wechsel |
Versteckte Kosten stehen selten auf der Softwarerechnung. Sie liegen im Waagentechniker, in Stunden der Datenbereinigung, im Parallelbetrieb und in einer Theke, die in der ersten Woche langsamer arbeitet. Tragen Sie diese Punkte selbst in Ihren Vergleich ein.
Wofür Welda Stock passt und wofür nicht
Wir bieten selbst eine dieser Lösungen an, deshalb gelten die obigen Prüfungen auch für uns. Wer nach einem Feinkostladen Kassensystem sucht, sollte bei uns zuerst diesen Punkt kennen: In unseren Produktunterlagen ist keine TSE-Anbindung beschrieben, deshalb sagen wir sie hier auch nicht zu. Welda Stock ist in erster Linie eine webbasierte Warenwirtschaft mit Verkaufsbildschirm. Der in den Unterlagen erwähnte Kundenbeleg ist kein Versprechen zur Erfüllung der Kassenregeln. Soll die Software in Deutschland Ihre Hauptkasse ersetzen, klären Sie das im Gespräch, bevor Sie irgendetwas anderes prüfen.
Passend ist Welda Stock, wenn Sie Bestand, Marge und offene Posten an einem Ort führen möchten und mit Barcode-Etiketten arbeiten. Unsere Produktseiten beschreiben die automatische Auswertung von Waagen-Barcodes, das Abbuchen beim Verkauf, Warnungen bei kritischem Bestand, Inventur mit Schwunderfassung, Marge je Artikel, Kundenkonten mit Saldo und Zahlungshistorie, Lieferantenrechnungen und Verbindlichkeiten, getrennte Rechte für Kasse, Lager und Geschäftsleitung, den Tagesabschluss und mehrere Filialen. Excel-Import und Schulung gehören zur Einrichtung, die meist am selben Tag abgeschlossen ist. Die Oberfläche gibt es auch auf Deutsch.
Nicht versprechen unsere Unterlagen neben der TSE auch Offline-Verkauf, Kabelanbindung der Waage, Preisübertragung an die Waage, Sets und Rezepturen, Chargen- und MHD-Verwaltung sowie die automatische Neuberechnung der Marge aus Schwundbuchungen. Da die Software webbasiert ist, laufen die Vorgänge über Ihre Internetverbindung, was bei wackeliger Leitung vorab zu planen ist. Wenn wir etwas davon nicht leisten, sagen wir es, und dann ist eine Branchenlösung die richtige Wahl. Beim Preismodell sieht Welda Stock eine einmalige Einrichtungsgebühr vor; der Betrag richtet sich nach Nutzerzahl, Filialen und Lagern, Artikelzahl und Datenimport sowie Hardware und Kassenablauf und wird im kostenlosen Gespräch geklärt. Eine eventuell nötige TSE-Kasse ist darin nicht automatisch berücksichtigt.
Umstieg ohne Stillstand an der Theke
Den Termin bestimmt Ihr Kalender. Der Advent, die Wochen vor Ostern und große Firmenaufträge sind die schlechteste Zeit für etwas Neues. Wählen Sie eine ruhige Phase, und beenden Sie den alten Ablauf erst, wenn die erste Zählung den neuen bestätigt hat.
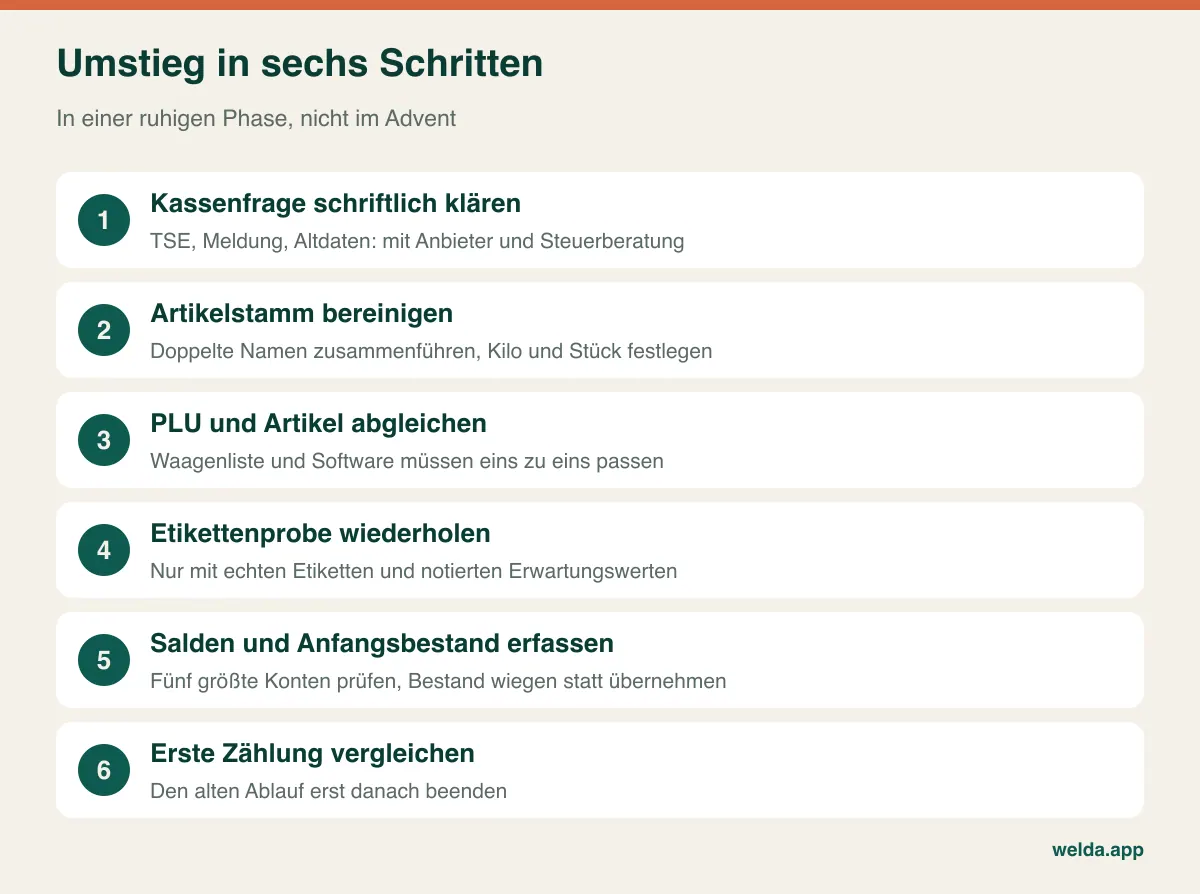
Die längste Arbeit steckt meist im Artikelstamm. „Parmesan 24 Monate“, „Parmigiano 24M“ und „Parm. Reggiano“ sind womöglich derselbe Artikel in drei Zeilen. Gehen Sie erst live, wenn die PLU-Liste der Waage und die Artikel der Software eins zu eins übereinstimmen. Prüfen Sie nach dem Import die fünf größten Kundensalden gegen Ihre eigenen Aufzeichnungen, und erfassen Sie den Anfangsbestand durch Wiegen. Wer alte Zahlen übernimmt, trägt alte Fehler ins neue System. Und klären Sie vor der Abschaltung der alten Kasse mit Ihrer Steuerberatung, wie die alten Daten zugänglich bleiben und welche Meldungen nötig sind.
Häufige Fragen
Brauche ich als Feinkostladen zwingend ein neues Kassensystem?
Nicht unbedingt. Läuft Ihre Waagenkasse regelkonform und fehlt nur der Überblick über Bestand und Marge, kann eine Warenwirtschaft als Ergänzung genügen. Dann müssen Sie allerdings klären, wie die Verkäufe in die Warenwirtschaft gelangen, etwa ob sie doppelt erfasst würden. Das sollte Teil des Gesprächs sein, bevor Sie sich entscheiden.
Muss meine Waage eine TSE haben?
Wenn sie Kassenfunktion hat, kann das der Fall sein. Eine reine Etikettenwaage ohne Kassenfunktion wird meist anders betrachtet, aber das hängt vom Gerät und seiner Verwendung ab. Lassen Sie es sich vom Hersteller oder Service bestätigen und besprechen Sie es mit Ihrer Steuerberatung.
Wie oft sollte ich Schwund erfassen?
Verdorbene und entsorgte Ware am selben Tag, sonst wird es vergessen. Rinde und Abschnitte lassen sich am besten gesammelt erfassen, wenn ein Laib aufgebraucht ist. Austrocknung erkennen Sie meist erst über die Differenz in der Zählung, weshalb sich regelmäßiges Zählen offener Ware lohnt.
Lässt sich MHD und Charge in der Software führen?
Das ist je nach Produkt unterschiedlich und sollte nicht unterstellt werden. Für Welda Stock beschreiben unsere Unterlagen keine Chargen- oder MHD-Verwaltung. Haben Sie hier Pflichten oder Kundenanforderungen, fragen Sie danach gezielt und lassen Sie es sich vorführen.
Was passiert, wenn das Internet ausfällt?
Lokal installierte Systeme können weiterarbeiten. Bei webbasierten Systemen wie Welda Stock laufen die Vorgänge über die Verbindung, die Arbeitsweise bei Störungen wird deshalb bei der Einrichtung geplant. Halten Sie in jedem Fall schriftlich fest, was die Theke bei einem Ausfall tut.
Wovon hängen die Kosten ab?
Von Nutzern und Filialen, Artikelzahl und Datenimport, Waagen- und Hardwareablauf sowie TSE- und Kassenpflichten. Vergleichbar sind Angebote nur, wenn sie dieselbe Liste abdecken. Für Welda Stock klären wir den Betrag gemeinsam in einem kostenlosen Gespräch.
Kann ich die Software vorher sehen?
Ja. In einer kostenlosen Vorführung sehen wir uns die Software mit branchengerechten Beispieldaten an. Bringen Sie Ihre eigenen Etiketten und Fragen zur Kasse mit. Das Gespräch können Sie über unsere Seite zum Feinkostladen Kassensystem und zur Warenwirtschaft vereinbaren. Passt die Lösung nicht zu Ihrer Theke, sagen wir Ihnen das im selben Gespräch.